Câmbio e Dinheiro em 2026: O prejuízo de R$ 800 ao ignorar contas globais
Trocar dinheiro em espécie virou o maior ralo de recursos em 2026. Entenda o custo real e como as contas globais protegem seu orçamento contra taxas.
 Taylor Nascimento
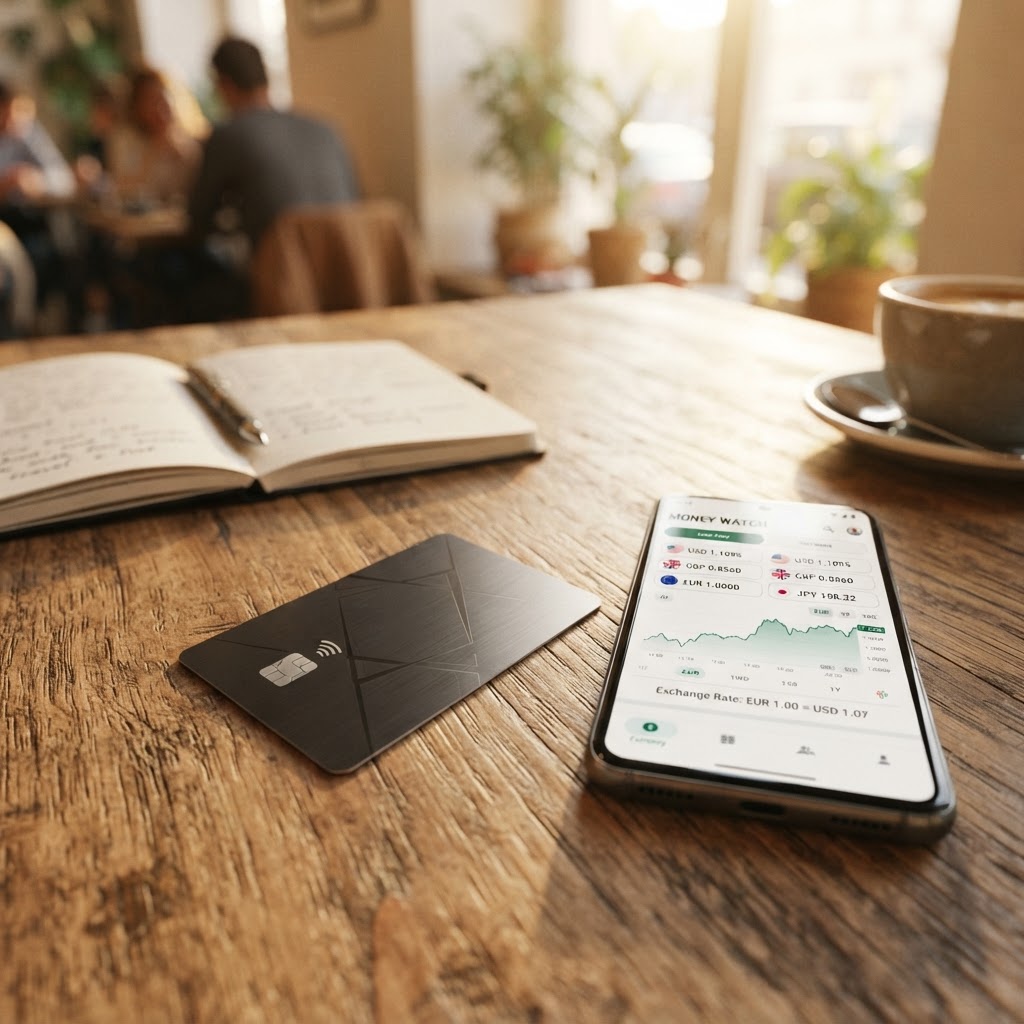
Você está diante do guichê de uma casa de câmbio no aeroporto. O atendente apresenta a taxa do dia e você, pressionado pelo embarque, aceita o valor sem questionar. Ao desembarcar no destino, a conta é clara: para cada mil dólares adquiridos, você pagou cerca de R$ 800 a mais apenas em taxas de spread abusivas e ágios, comparado ao valor real do mercado comercial. Esse montante desperdiçado seria suficiente para cobrir diárias de hospedagem ou refeições sofisticadas durante o seu roteiro.
O erro persiste porque muitos viajantes ainda tratam o dinheiro em papel-moeda como a única forma segura de transação. Em 2026, porém, carregar uma doleira recheada tornou-se uma escolha onerosa. A estrutura de custos das casas de câmbio físicas sustenta-se sobre margens de lucro elevadas, repassadas diretamente ao cliente final através de um spread cambial desproporcional. A tecnologia financeira alterou essa dinâmica, tornando o papel-moeda um ativo de custo proibitivo para o viajante que busca otimização de orçamento.
As ferramentas de pagamento vigentes
A disparidade entre os métodos de pagamento define o impacto no seu bolso. A análise técnica dos custos revela por que a transição para o digital é obrigatória para quem deseja maximizar o poder de compra no exterior.
Dinheiro em Espécie: O custo da obsolescência
Esta modalidade é a mais cara. Além da logística de transporte, você enfrenta o spread das corretoras, que pode variar entre 5% e 8%. O IOF de 1,1% é apenas o custo tributário visível, enquanto a verdadeira perda reside na margem embutida pela instituição na cotação. É um modelo desenhado para quem ignora as alternativas digitais.
Cartão de Crédito Tradicional: O perigo da fatura fechada
Utilizar o cartão nacional é a estratégia mais arriscada para o orçamento. O IOF de 4,38% é significativamente superior às outras opções, e a taxa de conversão segue o 'dólar turismo' do dia do fechamento da fatura. Somado a um spread de até 6% aplicado pelos bancos, o valor final da fatura torna-se imprevisível, muitas vezes superando o orçamento planejado inicialmente.
Contas Globais: A eficiência do dólar comercial
As contas globais, como Wise, Nomad ou C6 Bank Global, nivelaram o campo de jogo. Ao utilizar a cotação comercial, o spread cai para a faixa de 1% a 2%, mantendo o IOF em 1,1%. A principal vantagem estratégica é a capacidade de realizar a compra da moeda no momento de baixa cambial, servindo como um hedge financeiro contra a volatilidade do mercado antes mesmo de sair de casa.
Comparativo: O impacto no seu orçamento
| Opção | IOF | Spread Médio | Segurança | Facilidade de Uso |
|---|---|---|---|---|
| Espécie | 1,1% | 5% a 8% | Baixa | Nula |
| Cartão Crédito | 4,38% | 4% a 6% | Alta | Alta |
| Conta Global | 1,1% | 1% a 2% | Alta | Muito Alta |
Estratégias de uso em viagem
A prioridade deve ser o uso da conta global como fonte primária de recursos. O procedimento correto consiste em transferir reais via PIX, converter no aplicativo e utilizar o cartão de débito internacional. Essa prática elimina a necessidade de carregar numerário e trava o custo da viagem no momento da conversão.
O dinheiro em espécie deve ser reduzido a uma reserva de emergência de 10% do orçamento total, restrita a pequenos gastos locais onde o cartão não é aceito ou em falhas tecnológicas sistêmicas. O cartão de crédito tradicional tem utilidade limitada, sendo recomendado estritamente para garantias de hotéis e locação de veículos, onde o bloqueio de caução é mandatário.
Otimização prática de bastidores
- Otimize a variação cambial: Evite converter todo o orçamento de uma vez. Acompanhe a volatilidade nos dias anteriores à viagem e realize pequenos aportes quando houver quedas pontuais.
- Cuidado com o DCC (Dynamic Currency Conversion): Em estabelecimentos comerciais, se a maquininha perguntar a moeda de pagamento, selecione sempre a moeda local. A conversão oferecida pelo terminal é quase sempre a opção de pior cotação disponível no mercado.
- Contingência técnica: Nunca dependa de uma única bandeira ou banco. Carregue um cartão reserva de rede distinta (Visa e Mastercard) para evitar transtornos em caso de recusa.
Regras e limites regulatórios
A Receita Federal permite o porte de até 10 mil dólares em espécie sem necessidade de declaração. Acima desse valor, a declaração de porte de valores é obrigatória. Quanto às contas globais, a maioria opera sem mensalidade, mas é essencial revisar a tabela de taxas para saques em caixas eletrônicos, que possuem limites gratuitos mensais variáveis conforme o provedor.
O mercado financeiro para viajantes recompensou quem abandonou os guichês físicos. A economia real não vem da sorte na variação cambial, mas da recusa sistemática em pagar as taxas invisíveis que sustentam o modelo de negócio das casas de câmbio. Se você quer manter seus R$ 800 no bolso, pare de tratar o câmbio como um serviço de conveniência e passe a tratá-lo como uma operação financeira de precisão.
Jornalista com mais de 20 anos cobrindo o mercado de aviação e turismo, Taylor Nascimento é o editor responsável pelo conteúdo do PassagensDiárias.com. Especialista em tarifas aéreas, programas de milhas e estratégias de economia, ele já ajudou milhares de viajantes a realizarem sonhos gastando menos. Sua missão é traduzir os dados do radar de ofertas em orientações práticas e confiáveis para quem quer viajar mais pagando menos.
Leia também
Guia prático para usar salas VIP em aeroportos pagando menos que um jantar
Descubra como acessar lounges premium em aeroportos brasileiros sem cartões de alta renda e economize no conforto durante suas conexões.
Imposto de importação na bagagem descubra a cota real e evite multas na alfândega em 2026
Entenda as regras da Receita Federal para não perder dinheiro na alfândega com o guia definitivo sobre a cota de isenção de bagagem internacional.
Como aproveitar o benefício de stopover para conhecer duas cidades guia prático
Aprenda a transformar uma conexão longa em um roteiro duplo sem custos adicionais de tarifa aérea utilizando a estratégia de stopover.