Câmbio e Dinheiro em 2026: Por que o cartão de crédito tradicional está destruindo o seu orçamento
Descubra como contas globais e cartões multimoedas estão economizando até 12% em taxas, superando de vez os cartões de crédito convencionais.
 Taylor Nascimento
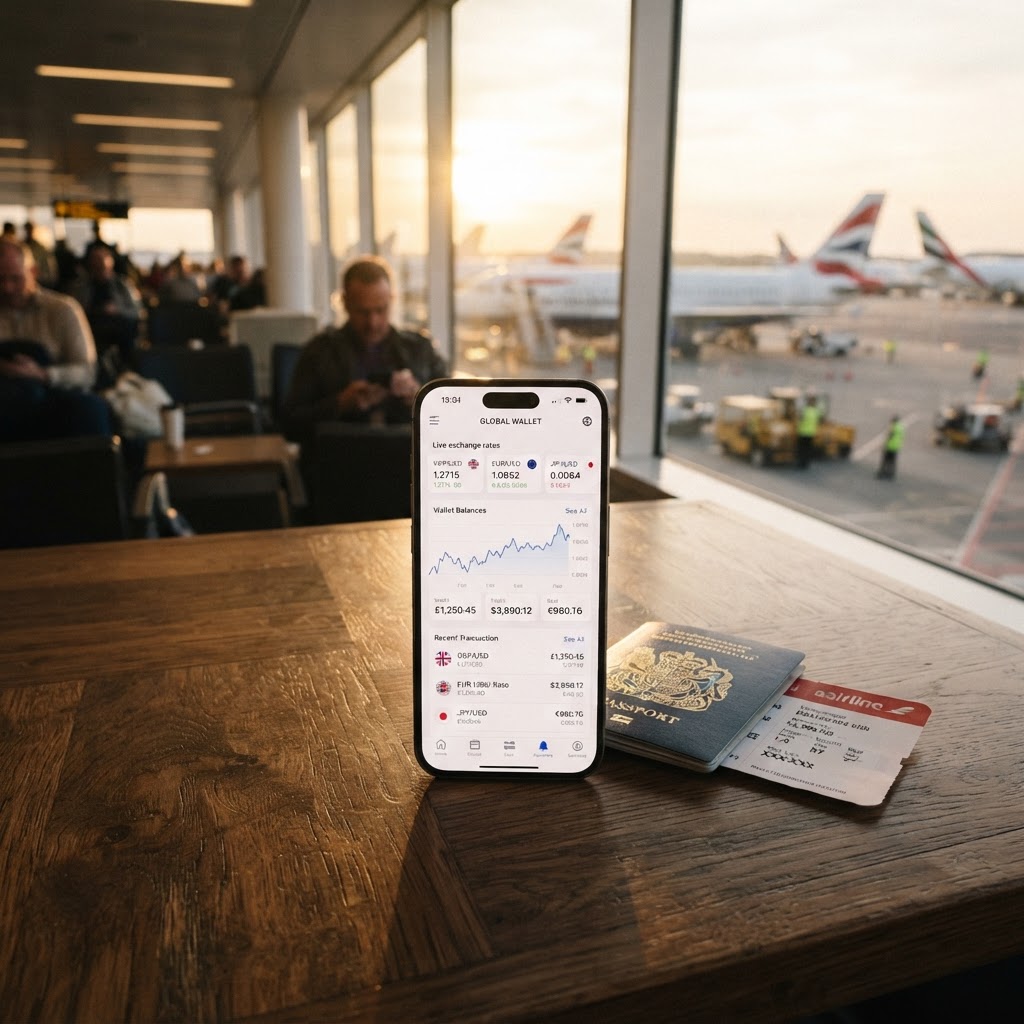
A cena é familiar para qualquer viajante veterano: o desembarque em um país estrangeiro, a pressa para chegar ao hotel e a necessidade imediata de sacar dinheiro ou pagar uma refeição. Ao olhar a fatura do cartão de crédito brasileiro semanas depois, o choque. O IOF de 4,38% somado ao spread bancário frequentemente superior a 5% transforma aquela fatura que deveria ser R$ 5.000 em um custo real de R$ 5.600. A ineficiência do modelo tradicional de pagamento no exterior tornou-se o principal dreno de capital do viajante brasileiro em 2026.
Por que o cartão de crédito comum não é mais a melhor escolha?
O problema central reside na falta de previsibilidade e no custo oculto da conversão cambial. Cartões de crédito tradicionais utilizam o câmbio do dia do fechamento da fatura ou da data da compra, adicionando uma margem de lucro agressiva da instituição financeira. Quando você utiliza um cartão de crédito padrão no exterior, paga o IOF máximo de 4,38% e o ágio do banco, que raramente fica abaixo de 4%. Em uma viagem de duas semanas com gastos médios de R$ 10.000, você está perdendo R$ 800 apenas em taxas, sem contar a incerteza de quanto pagará na conversão final.
O que são as contas globais e por que elas mudaram o jogo?
Contas globais, como as oferecidas pela Nomad, Wise ou Inter, operam sob uma lógica de câmbio comercial e IOF reduzido. Enquanto o cartão de crédito cobra 4,38% de imposto, a transferência para uma conta global de mesma titularidade tributa apenas 1,1%. Além disso, o spread — a diferença entre a taxa de câmbio oficial e a que você paga — nessas plataformas gira entre 1% e 2%. Na ponta do lápis, a economia total em comparação ao cartão tradicional chega a impressionantes 10% a 12%. Se sua viagem custar R$ 20.000, estamos falando de R$ 2.400 que permanecem na sua conta em vez de alimentar a margem bancária.
Como a matemática do câmbio afeta o seu poder de compra?
A conversão matemática é fria: R$ 1.000 convertidos via cartão de crédito comum em 2026 sofrem uma taxação média de 8,5% a 9% entre impostos e spreads. Em uma conta global, esse mesmo valor perde aproximadamente 2,5%. A diferença de 6,5% é o que separa um jantar em um restaurante renomado ou uma diária extra de hotel de luxo. A grande vantagem é que, ao carregar saldo na conta global, você trava o preço do câmbio no momento da compra, eliminando o risco da variação cambial durante a viagem.
O mito do dinheiro em espécie: por que você não deve levar dólares físicos?
Muitos viajantes ainda acreditam que levar dólares em espécie, comprados em casas de câmbio locais, é a forma mais segura e barata. O dado técnico refuta essa tese. As casas de câmbio físicas possuem custos operacionais altos — aluguel, segurança, transporte de valores — que são repassados ao cliente no spread. Comprar moeda em espécie em 2026 significa, quase invariavelmente, pagar um valor superior à taxa de referência das contas globais. Além do risco de perda ou roubo, o dinheiro físico tem liquidez limitada e é difícil de gerenciar caso você precise de um reembolso ou precise pagar um serviço online durante o trajeto.
Qual a estratégia de ouro para quem quer otimizar gastos?
A estratégia mais eficiente consiste no uso de uma conta global como base de todas as transações, complementada por um cartão de crédito de altíssimo nível para garantir benefícios como acesso a salas VIP e seguros viagem. Utilize a conta global para o dia a dia — refeições, ingressos, transporte e pequenas compras — onde o câmbio vantajoso brilha. Reserve o seu cartão de crédito (preferencialmente um Visa Infinite ou Mastercard Black, como o C6 Carbon ou Itaú Personnalité) apenas para reservas de hotéis, aluguel de carros e emergências, onde a função crédito é um requisito técnico para o bloqueio de caução.
Como preparar a sua carteira digital antes do embarque?
Antes de sair de casa, verifique se o seu dispositivo está configurado corretamente. Cadastre seu cartão da conta global nas carteiras digitais (Apple Pay ou Google Pay) para evitar o manuseio do cartão físico. Certifique-se de que a autenticação de dois fatores esteja ativa e que você tenha os aplicativos das instituições financeiras configurados para notificações de push. Ter o controle do saldo em tempo real evita que você exceda o orçamento por impulso, algo muito comum quando se utiliza o limite de crédito do banco tradicional.
Resumo rápido: a estratégia de câmbio de 2026
- Use conta global para 90% das suas despesas (economize até 12%).
- Cartão de crédito de alta renda apenas para caução de hotel e aluguel de carro.
- Evite comprar dinheiro em espécie em casas de câmbio físicas.
- Utilize aplicativos para travar o câmbio quando a moeda estiver em baixa.
- Mantenha sempre um reserva de emergência em um segundo cartão de banco diferente.
Perguntas frequentes
Preciso ter conta no exterior para usar cartões globais?
Não. As contas globais são contas brasileiras com liquidação internacional que permitem a compra de moeda estrangeira legalmente, com tributação reduzida, tudo feito via aplicativo.
O cartão de débito da conta global é aceito em todos os lugares?
Sim, ele funciona na rede da bandeira (Visa ou Mastercard) em qualquer lugar que aceite cartão, incluindo pagamentos por aproximação e carteiras digitais.
Por que o banco tradicional cobra tanto de spread?
Bancos tradicionais embutem no spread o custo de estruturar a operação de crédito, o risco de inadimplência e o custo de manutenção da rede de agências físicas que as fintechs globais não possuem.
Jornalista com mais de 20 anos cobrindo o mercado de aviação e turismo, Taylor Nascimento é o editor responsável pelo conteúdo do PassagensDiárias.com. Especialista em tarifas aéreas, programas de milhas e estratégias de economia, ele já ajudou milhares de viajantes a realizarem sonhos gastando menos. Sua missão é traduzir os dados do radar de ofertas em orientações práticas e confiáveis para quem quer viajar mais pagando menos.
Leia também
A armadilha que consome 15% do seu orçamento — Reserva de hotel com cancelamento grátis
Aprenda a diferenciar tarifas flexíveis de bloqueios ocultos e evite o erro que faz viajantes perderem dinheiro em reservas de última hora.
Salas VIP sem cartão Black: como acessar e quanto custa o conforto real
Acesse salas VIP em aeroportos brasileiros sem cartões premium. Saiba como comprar entradas avulsas e economizar comparado aos preços do terminal.
Aeroportos brasileiros: como usar salas VIP sem cartão premium e quanto custa o acesso
Descubra como acessar salas VIP em aeroportos brasileiros pagando menos que uma refeição no saguão e sem depender de cartões de alta renda.