Seguro Viagem: Por que uma economia de R$ 600 pode custar R$ 50.000
Entenda por que o seguro do cartão de crédito costuma falhar em casos graves e como selecionar uma cobertura real para evitar insolvência no exterior.
 Taylor Nascimento
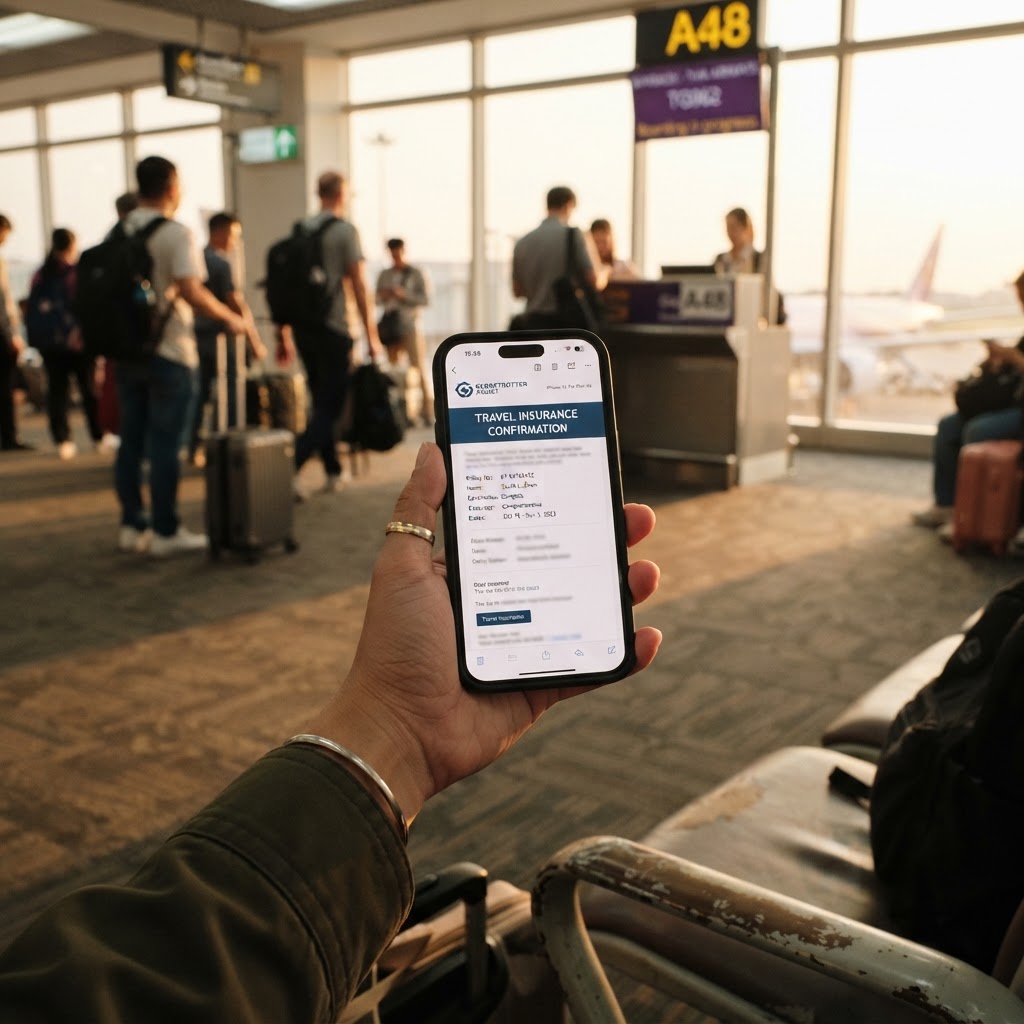
Sua conta bancária pode ser zerada em 48 horas de internação hospitalar nos Estados Unidos ou Europa. Passageiros que economizam entre R$ 300 e R$ 600 ao optar pela proteção automática do cartão de crédito frequentemente descobrem, no leito do hospital, que não possuem cobertura ativa. A falsa sensação de segurança é o erro técnico que separa uma viagem tranquila de um prejuízo de cinco dígitos.
A fragilidade do seguro gratuito do cartão de crédito reside na burocracia documental. Operadoras como Visa Infinite ou Mastercard Black condicionam o benefício à emissão prévia do Bilhete de Seguro de Viagem. Comprar a passagem aérea com o cartão não basta; se o documento não for emitido e ativado antes do embarque, o hospital no exterior não reconhecerá a apólice. Sem o reconhecimento oficial, o passageiro torna-se o único responsável pela dívida hospitalar.
Riscos Financeiros e a Realidade dos Custos
Nos Estados Unidos, o custo médio de uma apendicite sem cobertura chega a US$ 25.000. Na Europa, 48 horas em uma clínica privada exigem pelo menos 3.000 euros. A diferença de custo entre um plano básico e uma cobertura robusta de alta proteção é irrisória, girando em torno de R$ 150. Investir esse valor é uma operação de hedge para evitar que uma emergência médica se transforme em insolvência financeira pessoal.
A Inflação Médica Global
A recomendação padrão de 30.000 euros para o Espaço Schengen está obsoleta. Desde 2022, a inflação médica global elevou o preço de insumos e diárias hospitalares em quase 25%. Planos que oferecem apenas o mínimo exigido pelas autoridades imigratórias falham diante de procedimentos complexos. Especialistas do mercado recomendam um teto de, no mínimo, US$ 100.000 em Despesas Médicas e Hospitalares (DMH) para cobrir o cenário de custos hospitalares atuais.
O Labirinto das Condições Pré-existentes
Seguradoras operam sob análise de risco. Condições crônicas, como diabetes ou hipertensão, são frequentemente excluídas de apólices de baixo custo. Para viajantes com histórico clínico, a regra é clara: a apólice deve especificar cobertura para episódios agudos de doenças pré-existentes. Planos que omitem essa cláusula são tecnicamente inúteis no momento de uma crise, pois o atendimento pode ser negado sob o pretexto de doença preexistente não declarada ou não coberta.
Traslado e Regresso Sanitário: O Custo Oculto
O custo de um transporte aéreo medicalizado, seja em voo comercial adaptado ou UTI aérea, pode ultrapassar R$ 100.000. Essa despesa não é contabilizada nos limites de DMH. O viajante deve conferir a cláusula específica de 'Regresso Sanitário'. Se o teto desse item for insuficiente, o custo do retorno ao Brasil em condições críticas será integralmente assumido pelo passageiro.
Checklist de Verificação Técnica
- Atendimento: A seguradora possui canal de atendimento 24/7 em português via WhatsApp direto?
- Forma de Pagamento: A apólice prevê rede conveniada com atendimento direto ou apenas sistema de reembolso (que exige capital próprio para pagar antes)?
- Exclusões: Esportes de risco, incluindo esqui ou mergulho, exigem upgrade de categoria na apólice. Leia as letras miúdas.
- Documentação: Mantenha o número da apólice salvo no celular e uma via impressa física na carteira.
Perguntas Frequentes
Sistemas públicos de saúde (NHS/Europa) cobrem turistas?
Não. O atendimento público no exterior é focado em emergências extremas de residentes ou exige coparticipação onerosa. O seguro viagem privado é a única forma de acessar hospitais de qualidade sem desembolso imediato.
O seguro cobre extravio de bagagem?
Sim, mas os valores são limitados. Passageiros com eletrônicos caros devem contratar suplemento específico, pois a cobertura padrão do seguro viagem raramente cobre o valor de mercado de notebooks e câmeras profissionais.
Posso mudar de destino após a contratação?
A apólice é estritamente vinculada ao território contratado. Se o passageiro incluir um novo país no itinerário, é obrigatória a notificação da seguradora. O atendimento em país não coberto será negado por inconsistência geográfica.
Provocação do Editor
O seguro viagem não serve para proteger malas, serve para proteger seu patrimônio. Se você tem dinheiro para pagar a passagem e o hotel, mas não tem R$ 150 extras para um seguro de cobertura ampla, você não está pronto para viajar internacionalmente. Na próxima viagem, ignore o 'melhor preço' do buscador e foque exclusivamente no valor da apólice de regresso sanitário e no histórico da seguradora em casos de sinistro.
Jornalista com mais de 20 anos cobrindo o mercado de aviação e turismo, Taylor Nascimento é o editor responsável pelo conteúdo do PassagensDiárias.com. Especialista em tarifas aéreas, programas de milhas e estratégias de economia, ele já ajudou milhares de viajantes a realizarem sonhos gastando menos. Sua missão é traduzir os dados do radar de ofertas em orientações práticas e confiáveis para quem quer viajar mais pagando menos.
Leia também
Taxas de Assento: Como evitar pagar R$ 600 extras em sua viagem
Entenda a lógica das taxas de marcação de assentos e aprenda técnicas para garantir o seu lugar sem inflar o custo total da sua passagem aérea.
Protocolo Científico contra Jet Lag: Otimize seu Primeiro Dia de Viagem
Aprenda o método biológico para neutralizar o jet lag. Transforme sua primeira noite e evite perder tempo e dinheiro com fadiga desnecessária.
Viagem Internacional em 7 Dias: O Guia Tático para Economizar R$ 2.500
Viajar de última hora não é sinônimo de prejuízo. Aprenda o método de engenharia de custos para estruturar um roteiro internacional sob pressão.