Taxas de cartões de crédito em viagens internacionais como evitar prejuízos de até 15 por cento
Descubra como as taxas escondidas dos cartões tradicionais corroem seu orçamento de viagem e aprenda a economizar utilizando contas globais.
 Taylor Nascimento
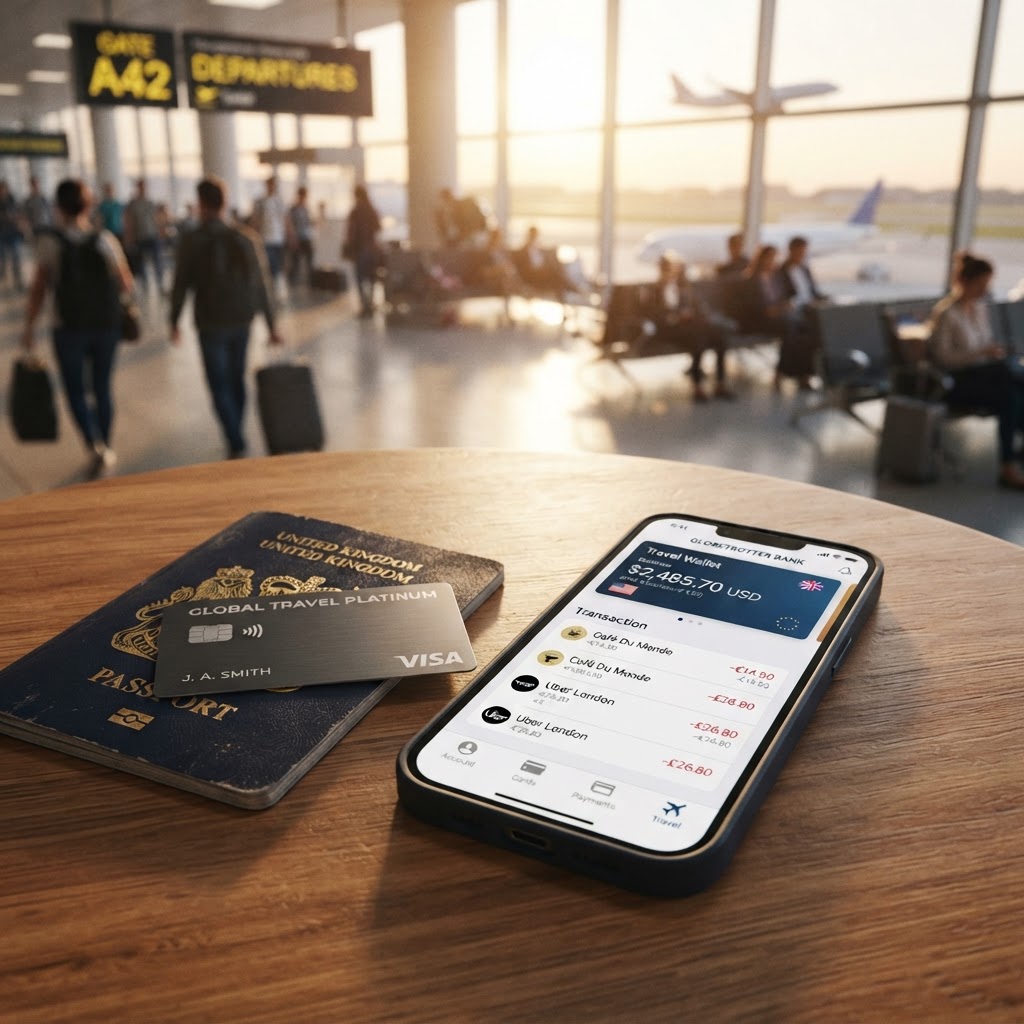
Viajar para o exterior com o cartão de crédito convencional de um banco brasileiro pode custar muito mais do que o valor estampado na fatura. O impacto financeiro causado pelo spread cambial (a diferença entre a taxa de câmbio comercial e a cobrada pelo banco) e pelo Imposto sobre Operações Financeiras (IOF) chega a elevar o custo total das despesas em até 15%.
Pontos-chave
- Custo oculto: Bancos tradicionais cobram margens que superam 5% sobre a cotação da moeda.
- IOF: A alíquota para cartões de crédito é de 4,38% em 2026, reduzindo gradualmente.
- Contas globais: Nomad e Wise permitem converter valores com taxas próximas a 1,1% de IOF.
- Segurança: Cartões de crédito tradicionais podem sofrer bloqueios preventivos por suspeita de fraude em transações internacionais.
Por que o plástico convencional destrói seu orçamento
O maior vilão da viagem internacional é a combinação de taxas de serviço e tributação. Ao realizar uma compra em dólar, o emissor do cartão converte o valor utilizando uma taxa própria, geralmente muito superior à disponível no mercado financeiro interbancário. Além da taxa de conversão, há a incidência do IOF sobre operações de crédito.
O governo federal mantém uma política de redução gradual desse tributo, mas ele ainda representa um custo fixo que incide sobre cada compra realizada fora do país ou em sites estrangeiros. A soma desses dois fatores cria um ágio que torna qualquer item da viagem significativamente mais caro.
O cálculo passo a passo do prejuízo
Imagine uma compra de 1.000 dólares. No cartão convencional, o banco aplica o dólar turismo acrescido de um spread, que oscila entre 3% e 6%. Sobre o valor convertido para reais, incide o IOF de 4,38%. Ao final, a diferença entre o dólar comercial e o custo efetivo pode ultrapassar 10% do valor total da fatura.
Com uma conta global, o IOF é de apenas 1,1% e o spread cambial raramente excede 2%, gerando uma economia imediata de mais de 7%.
Regras e diretrizes dos órgãos reguladores
Segundo as diretrizes do Banco Central do Brasil, instituições financeiras possuem autonomia para definir suas taxas de câmbio, desde que informem claramente o Valor Efetivo Total (VET) ao cliente. O VET é o custo real da operação, incluindo taxas de juros, tributos e tarifas de serviço. A IATA (Associação Internacional de Transportes Aéreos) reforça a necessidade de transparência nas transações cross-border para evitar distorções no setor de turismo global.
É fundamental que o viajante consulte o portal oficial do Banco Central (bcb.gov.br) para acompanhar as variações cambiais vigentes no período da viagem.
Simulação de custo total de uma viagem de 15 dias
| Item de Custo | Cartão Tradicional (R$) | Conta Global (R$) | Economia (R$) |
|---|---|---|---|
| Gastos totais (USD 3.000) | 18.250 | 16.700 | 1.550 |
| IOF aplicado | 799 | 183 | 616 |
| Spread cambial | 1.050 | 350 | 700 |
| Custo de saques | 400 | 50 | 350 |
O que fazer se algo der errado
Se o seu cartão for bloqueado, entre em contato imediatamente com a central de atendimento pelo canal oficial indicado no verso do plástico. Mantenha sempre um aplicativo de conta global com saldo reserva e um cartão físico de backup guardado em local seguro. Em caso de perda, bloqueie o cartão via aplicativo em segundos e utilize o cartão virtual para despesas emergenciais até a resolução do problema.
Caso ocorra cobrança indevida, conteste a transação junto ao emissor no prazo máximo de 90 dias conforme prevê a Convenção de Montreal para transporte aéreo internacional, muitas vezes aplicada por analogia em disputas de consumo.
Os erros mais comuns que custam dinheiro
O uso do cartão de crédito para saques
Sacar dinheiro em espécie em caixas eletrônicos internacionais usando o cartão de crédito é a forma mais cara de obter moeda local. O banco aplica taxas de saque internacional, IOF de operação de crédito e ainda cobra juros rotativos desde o primeiro dia da transação.
O erro de converter na hora da compra
Ao utilizar o cartão, alguns estabelecimentos oferecem a opção de pagar em reais. Evite essa escolha a todo custo. O estabelecimento utiliza a taxa de câmbio própria, que costuma ser ainda mais desfavorável do que a taxa do seu banco, aplicando o chamado Dynamic Currency Conversion (DCC).
Ignorar os limites de bloqueio
Viajantes que concentram todos os gastos em um único cartão correm o risco de ter a transação recusada por uma política de segurança automática do banco emissor. Sempre carregue um cartão reserva de uma instituição diferente para evitar ficar sem meios de pagamento em um momento crítico.
Como a matemática favorece as contas globais
As contas globais, como Wise e Nomad, alteraram a lógica de consumo do viajante moderno ao permitirem a compra da moeda estrangeira antecipadamente, com taxas de IOF reduzidas. Ao utilizar uma conta global, você trava o valor da moeda no momento da conversão. Isso elimina o risco cambial, já que você sabe exatamente quanto pagou pela moeda antes de chegar ao destino, evitando sustos na fatura fechada após a volta.
Checklist para gerenciar seu dinheiro
- Verificar a validade do passaporte e a data de expiração dos cartões de crédito.
- Ativar o aviso de viagem no aplicativo do banco para evitar bloqueios.
- Transferir fundos para a conta global com pelo menos 72 horas de antecedência.
- Manter uma reserva de dinheiro em espécie (notas de pequeno valor) para emergências.
- Conferir se o limite do cartão permite cobrir depósitos caução em aluguéis de carro.
- Habilitar o desbloqueio para uso internacional em todos os cartões que pretende levar.
Perguntas frequentes
O cartão de crédito ainda tem alguma utilidade na viagem?
Sim. Cartões de crédito são indispensáveis para garantir depósitos de segurança (caução) em hotéis e locadoras de veículos, pois possuem a função de crédito necessária para bloquear valores temporariamente.
É seguro usar Wi-Fi público para acessar contas bancárias?
Nunca. Utilize sempre uma rede de dados móveis (eSIM) ou uma VPN de confiança para acessar aplicativos financeiros e realizar movimentações de valores ou conversões de moeda.
Qual o melhor momento para comprar a moeda estrangeira?
Não tente adivinhar o mercado. A recomendação técnica é realizar conversões parciais ao longo dos meses que antecedem a viagem para obter uma média de preço (preço médio de mercado).
Planejar o financeiro exige a mesma diligência que a escolha da passagem aérea. Ao evitar as taxas abusivas dos cartões tradicionais, você economiza capital que pode ser reinvestido em experiências locais, garantindo uma viagem mais longa ou de maior qualidade sem comprometer seu patrimônio.
Jornalista com mais de 20 anos cobrindo o mercado de aviação e turismo, Taylor Nascimento é o editor responsável pelo conteúdo do PassagensDiárias.com. Especialista em tarifas aéreas, programas de milhas e estratégias de economia, ele já ajudou milhares de viajantes a realizarem sonhos gastando menos. Sua missão é traduzir os dados do radar de ofertas em orientações práticas e confiáveis para quem quer viajar mais pagando menos.
Leia também
Como usar Wise em viagens internacionais e economizar nas taxas de conversão
Aprenda a fugir dos impostos abusivos do cartão de crédito tradicional e economize até 10% nas suas compras e saques no exterior com contas globais.

Por que o cartão de crédito tradicional está esvaziando sua conta em viagens internacionais
Entenda por que trocar cartões convencionais por contas globais economiza até 10% no custo total da sua viagem ao exterior.
Aluguel de carro nos Estados Unidos guia prático para evitar taxas escondidas e multas
Aprenda a navegar pelas locadoras americanas, entenda a necessidade real dos seguros e descubra como economizar com pedágios e taxas de combustível.